Tuiles envolées après tempête : que faire en 48 h
Tuiles arrachées par le vent ? Bâchage, déclaration, assurance, réparation : le guide concret pour propriétaires et syndics en Île-de-France. Roofnow intervient sous 12h.
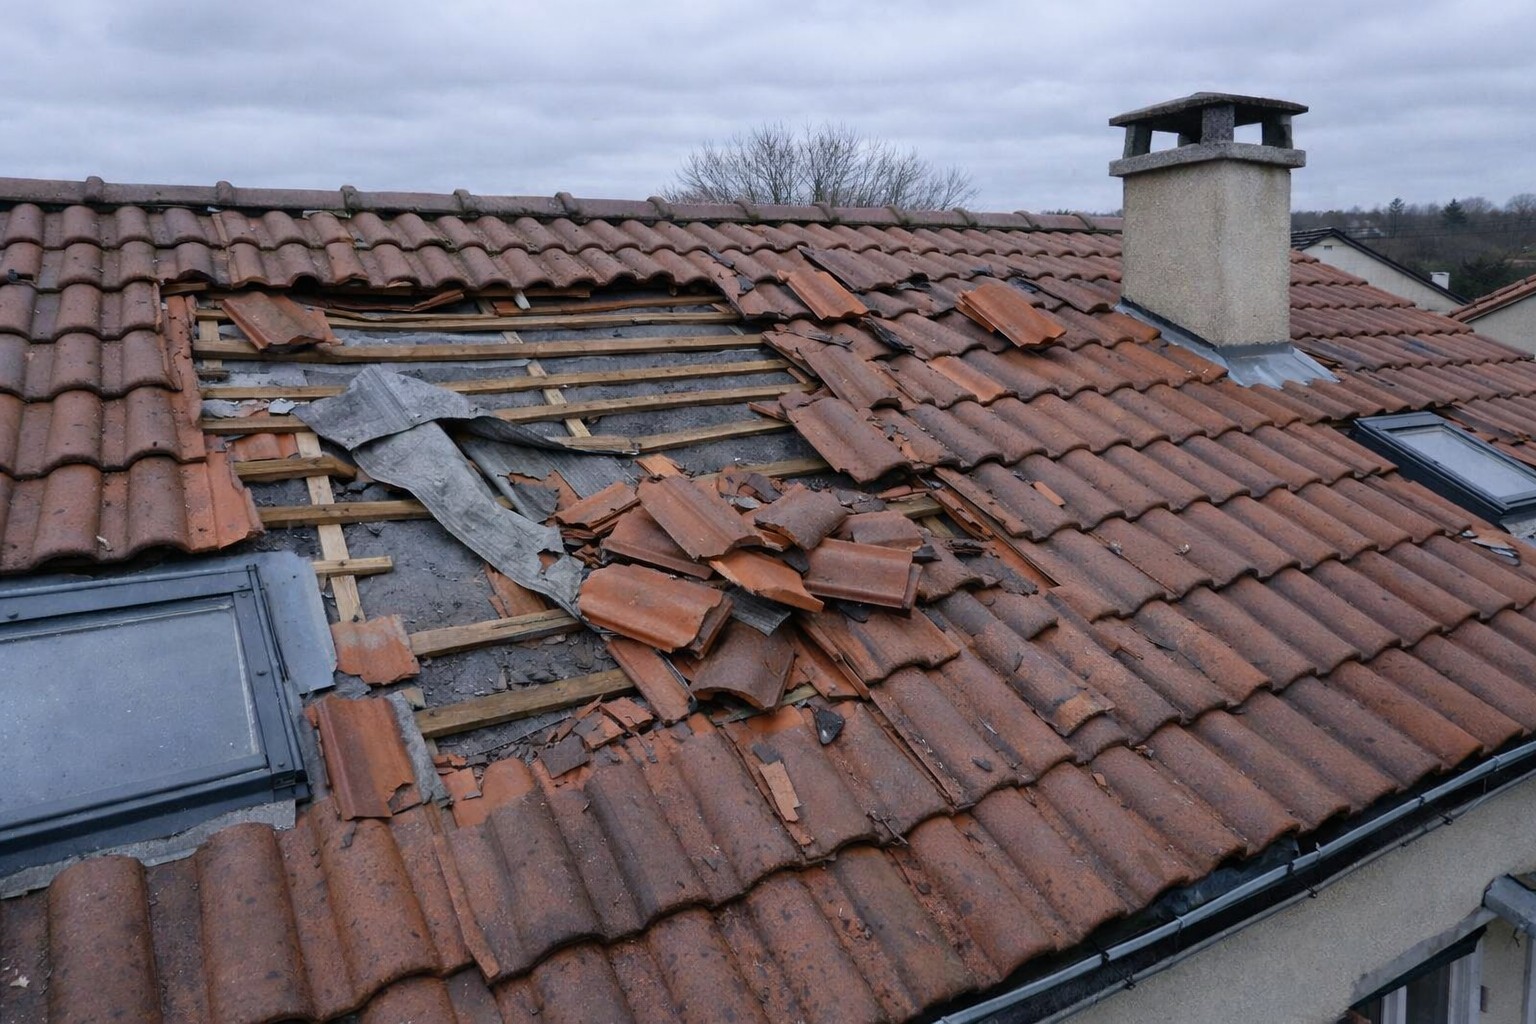
Une tuile qui quitte un toit ne fait aucun bruit depuis les étages. Personne ne l'entend, personne ne la voit. Jusqu'à la première pluie sérieuse, quand une auréole apparaît au plafond du dernier étage et qu'un occupant appelle le syndic. Sur les immeubles franciliens, un coup de vent fort déplace rarement toute la couverture. Il attaque des zones précises, souvent invisibles depuis la rue, et laisse derrière lui une infiltration qui grossit en silence pendant des semaines.
Le vrai risque après une tempête n'est pas la toiture qui s'effondre. C'est la tuile déplacée qu'on ne repère pas, le solin décollé, l'écran sous-toiture micro-déchiré. Des dégâts discrets qui transforment une réparation à quelques centaines d'euros en chantier à cinq chiffres si personne n'agit vite. Ce guide vous donne l'ordre exact des gestes à poser quand des tuiles s'envolent sur un immeuble : sécuriser, déclarer, faire chiffrer, décider. Avec les délais réels, les prix par type d'intervention et le circuit de décision propre à la copropriété.
Des tuiles envolées, une toiture exposée sur votre parc ? Appelez le 01 85 09 72 64 : Roofnow intervient sous 12 h à Paris et en Île-de-France, avec mise hors d'eau d'urgence et rapport photo inclus.
Ce qui se passe vraiment quand des tuiles s'envolent
Le vent n'arrache pas les tuiles au hasard. Il cible les zones de fixation déjà affaiblies : les rives, les noues, le faîtage, les rangées exposées aux vents dominants. Sur les toitures parisiennes en pente, ce sont les rives de brisis côté nord-ouest qui morflent en premier, là où l'effet d'aspiration des rafales est le plus violent. Une tuile mal accrochée depuis l'hiver, un crochet oxydé, un liteau fendu : la tempête se contente de finir le travail.
Ce qu'on observe presque systématiquement en intervention post-tempête, c'est que les dégâts ne touchent pas toute la couverture. Ils se concentrent sur des zones précises, souvent les mêmes d'un immeuble à l'autre : la rangée périphérique côté pignon, les abords des lucarnes et des fenêtres de toit, les rives hautes. Une réparation localisée suffit dans la grande majorité des cas, à condition d'intervenir avant les prochaines pluies.
Le danger réel, c'est l'effet cascade. Une tuile manquante laisse entrer l'eau, qui atteint l'écran sous-toiture, jamais conçu pour une exposition directe prolongée. Si cet écran est vieillissant ou déchiré, l'humidité gagne l'isolant des combles, puis la charpente. Un isolant gorgé d'eau perd l'essentiel de son pouvoir thermique et peut mettre des mois à sécher. Chaque semaine d'attente élargit le périmètre des travaux et alourdit la facture, sur des parties communes que le syndicat devra financer.
Le contexte climatique n'aide pas. D'après France Assureurs (bilan annuel de l'assurance, 2025), le coût des sinistres climatiques a atteint 5,2 milliards d'euros en 2025 contre 3,9 milliards en 2024, et les seules tempêtes Nils et Pedro étaient estimées à 1,1 milliard d'euros début mars 2026. Autrement dit, les épisodes de vent fort ne sont plus des exceptions à gérer une fois par décennie.
Cas concret. Un syndic nous mandate boulevard Saint-Jacques, dans le 14e, pour des infiltrations au plafond de l'escalier du dernier étage. La membrane en pied de souche est suspectée, testée à la fluorescéine, elle ressort étanche : fausse piste écartée. Les vraies causes étaient ailleurs, un solin rompu sur trois mètres en rive avec parements éclatés, et quatre-vingts mètres de chéneaux encrassés au point qu'un seul seau d'eau les faisait déborder. Traiter une seule des deux causes aurait fait passer la réparation pour un échec aux yeux des copropriétaires.
Les trois gestes à déclencher dans les premières heures
Après le passage du vent, l'ordre des opérations compte plus que la vitesse brute. Trois réflexes suffisent à contenir le sinistre et à protéger le dossier d'indemnisation. Aucun ne consiste à grimper sur le toit soi-même.
Ne montez surtout pas sur la toiture
Une couverture mouillée, avec des tuiles déplacées ou manquantes, est un terrain glissant et instable. Les accidents en toiture après les épisodes de vent surviennent chaque année, avec des conséquences graves. Depuis le sol, avec des jumelles ou à l'œil, un gestionnaire repère déjà beaucoup. Une déformation de la ligne de faîtage, une zone mate dans une couverture brillante, des débris au pied de la façade. À l'intérieur, on inspecte le plafond du dernier étage et les combles accessibles. Une auréole fraîche, une odeur de renfermé, un point humide au toucher : il faut appeler un couvreur dans la journée.
Déclencher la mesure conservatoire
Si l'exposition est évidente, plusieurs tuiles manquantes, zone de couverture à nu, entrée d'eau active, la mise hors d'eau par bâchage est la première intervention à lancer. Une bâche correctement posée et lestée protège l'intérieur le temps des réparations définitives. Un détail que les gestionnaires ignorent souvent : une bâche mal tendue fait plus de mal que de bien. L'eau stagne dans les creux et finit par trouver un point d'entrée que la tuile manquante n'aurait jamais créé. La pose se fait tendue, avec pente vers l'égout, jamais à plat.
Cette mesure n'est pas qu'une bonne pratique, c'est une obligation contractuelle dans la quasi-totalité des contrats d'assurance : le syndicat doit prendre les mesures pour limiter l'aggravation des dommages. Pour une intervention rapide, la page dédiée au bâchage et à la mise hors d'eau d'urgence en immeuble détaille le déroulé et les points de vigilance propres aux copropriétés.
Documenter avant toute intervention
Photographiez tout, depuis le sol et depuis l'intérieur, avant même le bâchage. Ces clichés horodatés sont la base du dossier sinistre et le premier argument lors de la visite de l'expert. Un couvreur sérieux complète ensuite ces photos par un rapport localisant précisément les dégâts. Chez Roofnow, ce document arrive vite : après une intervention d'urgence, le rapport complet et le devis complémentaire sont transmis sous 48 h, directement exploitables en assemblée générale ou par le gestionnaire de sinistre.
Qui déclare, qui décide : le circuit en copropriété
C'est là que l'article grand public généraliste ne sert plus à rien. Sur un immeuble, la toiture relève presque toujours des parties communes, et le circuit de décision n'a rien à voir avec celui d'un pavillon. Confondre les rôles fait perdre les heures qui comptent le plus.
La déclaration de sinistre auprès de l'assurance de l'immeuble incombe au syndic, pas au copropriétaire touché. Un occupant qui constate une entrée d'eau signale par écrit au syndic, avec accusé de réception, et déclare de son côté les dommages intérieurs à sa propre assurance habitation. Le syndic, lui, actionne l'assurance de la copropriété et mandate le couvreur pour les mesures conservatoires. Quand l'immeuble est géré par un cabinet d'administration de biens, le gestionnaire coordonne, mais la responsabilité de conservation reste celle du syndic.
Point réglementaire décisif : le syndic peut faire réaliser les travaux d'urgence de sa propre initiative, sans convoquer d'assemblée générale. L'article 18 de la loi n° 65-557 du 10 juillet 1965 le charge de pourvoir à la conservation de l'immeuble et, en cas d'urgence, de faire procéder à l'exécution des travaux nécessaires à sa sauvegarde.
Concrètement, un bâchage ou un colmatage pour stopper une infiltration active entre pleinement dans ce cadre. Le syndic n'attend pas un vote pour sécuriser. Il informe ensuite les copropriétaires et soumet la réparation définitive au vote en AG. Cette souplesse a une contrepartie : le syndic reste juge de l'urgence et engage sa responsabilité s'il tarde à agir face à un sinistre qui s'aggrave. Sur la chronologie complète des bons réflexes, notre guide sur l'urgence toiture en copropriété, qui appeler et dans quel ordre, déroule chaque étape.
Erreur fréquente que l'on corrige sur le terrain : le copropriétaire qui, faute de réaction du syndic, fait venir lui-même un artisan et paie de sa poche. S'il est dans son droit de se protéger en cas de péril imminent, il doit conserver chaque justificatif écrit pour espérer un remboursement par le syndicat. Sans trace, la dépense reste souvent à sa charge.
Ce que couvre vraiment la garantie tempête
Deux malentendus reviennent à chaque sinistre. Le premier consiste à croire que tout dégât de vent est couvert automatiquement. Le second, à penser qu'une toiture négligée sera indemnisée comme une toiture entretenue. Les deux coûtent cher à la copropriété.
Les conditions réelles d'activation
La garantie tempête, ouragan et cyclone découle de l'article L122-7 du Code des assurances, issu de la loi du 25 juin 1990 : tout contrat couvrant l'incendie ouvre droit à cette garantie. Comme l'assurance d'un immeuble couvre l'incendie, la copropriété en bénéficie presque toujours. Attention toutefois. Depuis la loi du 2 mars 2022, les biens à usage non exclusivement personnel voient les conditions de cette garantie fixées selon l'usage et la nature du bien. Franchises et plafonds tempête peuvent alors différer de ceux de l'incendie, ce qui pousse tout syndic à vérifier les franchises propres au contrat de l'immeuble.
Concrètement, la garantie couvre les dommages directs du vent, tuiles arrachées, éléments de zinguerie décollés, faîtage déplacé, ainsi que les objets projetés comme une antenne ou une branche tombée sur le toit. Les infiltrations consécutives sont prises en charge, y compris quand la pluie survient dans les heures suivant l'épisode. Pour activer la garantie, les assureurs exigent en général que le vent ait dépassé 100 km/h, attesté par Météo-France, ou qu'il ait causé des dégâts à d'autres bâtiments dans un rayon proche. Si les immeubles voisins ont subi des dommages visibles, la condition est habituellement considérée comme remplie. L'assureur peut réclamer une attestation d'intensité des vents pour le jour du sinistre, un document que Météo-France délivre sur demande.
Le piège du défaut d'entretien
C'est le motif de refus le plus fréquent sur les sinistres tempête. La vétusté, elle, réduit seulement l'indemnisation via un coefficient d'abattement. Mais si la toiture présentait des désordres manifestes avant l'épisode, tuiles cassées jamais remplacées, solin décollé laissé en l'état, chéneaux jamais nettoyés, l'assureur invoque le défaut d'entretien pour réduire ou refuser la prise en charge. En copropriété, c'est un risque budgétaire direct pour le syndicat.
La parade tient en un mot : la traçabilité. Un rapport d'inspection récent, un contrat de maintenance actif, un devis accepté pour des réparations en cours constituent la preuve de diligence qui fait pencher le dossier du bon côté. C'est pour cela qu'un immeuble sous contrat d'entretien de toiture est nettement mieux protégé lors d'un sinistre : il dispose d'un historique documenté que l'expert ne peut pas balayer.
Quand des tuiles tombent sur un tiers
Si des tuiles envolées endommagent un véhicule ou la propriété d'un voisin, on quitte la garantie tempête pour la responsabilité civile de la copropriété. En cas de tempête reconnue comme cas de force majeure, le syndicat n'est pas responsable des dommages aux tiers, c'est l'assurance de la victime qui intervient. Mais si un juge estime que la toiture était mal entretenue et que c'est ce défaut, plus que le vent, qui a fait s'envoler les tuiles, la responsabilité de la copropriété peut être engagée. La frontière est ténue, et c'est le rapport technique du couvreur qui pèse dans l'instruction.
Prix d'une intervention après tempête : les repères concrets
Les devis post-tempête varient énormément, entre le couvreur qui propose une réfection complète sans être monté et celui qui diagnostique avant de chiffrer. Voici les repères par type d'intervention, hors situations atypiques. Sur immeuble, l'accès conditionne fortement le prix : ce qui se règle à l'échelle sur un pavillon passe souvent par un accès cordiste en ville.
La recherche de fuite et le diagnostic
Avant toute réparation, il faut localiser précisément le point d'entrée. Une recherche de fuite en toiture sur immeuble démarre à 450 € HT en accès classique, et 690 € HT en accès cordiste sur forte pente ou façade. Ce forfait comprend le déplacement, l'inspection, les tests de traçage et une mesure conservatoire quand la configuration le permet. C'est l'étape que les couvreurs pressés sautent, et c'est précisément celle qui évite de payer deux fois.
Le bâchage d'urgence
La mise hors d'eau protège l'intérieur le temps des travaux définitifs. Le coût dépend de la surface à couvrir, de la difficulté d'accès et du type de bâche. Sur immeuble parisien, l'accès en hauteur ou en corde pèse davantage que la bâche elle-même. Ce poste est généralement pris en charge au titre des mesures conservatoires par la garantie tempête, ce qui en fait une dépense presque toujours récupérable pour le syndicat.
La réparation localisée
Le scénario le plus fréquent. Quelques tuiles déplacées ou fendues, un crochet manquant, une rive à reprendre : le couvreur repositionne, remplace les éléments endommagés et contrôle la zone adjacente. Le prix dépend du nombre de tuiles, du type de couverture et de l'accès. Le remplacement à l'identique suppose de retrouver le même modèle, ce qui n'est pas toujours possible sur du bâti ancien, un point que notre article sur le remplacement d'une tuile fendue ou cassée détaille.
La réparation élargie et structurelle
Quand le vent a décollé un faîtage, arraché de la zinguerie ou détérioré une noue, l'intervention monte en gamme selon les éléments touchés et leur longueur. Si l'écran sous-toiture est déchiré sur la zone exposée, il faut ajouter sa réparation. Et lorsqu'un élément lourd est tombé avec force ou qu'un arbre a heurté la couverture, la charpente peut être atteinte. Là, le diagnostic précède impérativement le chiffrage : l'étendue réelle des dégâts sur le bois n'apparaît qu'après dépose des éléments de couverture.
Réparer ou refaire : trancher après le diagnostic
La décision repose sur trois facteurs : l'étendue réelle des dégâts, l'âge et l'état général de la couverture, et la disponibilité de tuiles de remplacement compatibles. Aucun de ces trois points ne se juge depuis le sol, ce qui rend tout devis émis sans inspection au mieux hasardeux, au pire malhonnête.
Ce qu'on voit souvent après les épisodes marquants : des couvreurs opportunistes qui proposent une réfection totale à des syndics stressés, sans diagnostic sérieux. Un pavillon de Noisy-le-Grand nous a été signalé pour un plafond mansardé qui marquait, sans une seule tuile cassée visible. Humidimètre positif, traceur fluorescéine jaune au pied du chien assis, ressorti à l'intérieur sous lampe UV. Détuilage partiel : les cannelures des tuiles étaient encrassées au point que l'eau passait dessous jusqu'à la charpente. Nettoyage, repose, calage, puis second traceur rose de contrôle, aucune trace. Deux couleurs de fluorescéine, une pour trouver, une pour prouver, et une réfection à cinq chiffres évitée.
La réfection se justifie dans des cas nets. Le modèle de tuile n'existe plus, la charpente est dégradée sur une zone large, ou l'état général avant tempête rendait déjà la couverture fragile sur tout le pan. Dans ce dernier cas, la tempête devient l'occasion de faire ce qui était de toute façon nécessaire, et l'assurance peut contribuer à la part sinistre du chantier. Pour arbitrer sereinement sur une couverture parisienne, notre analyse sur réparer ou refaire une toiture zinc à Paris pose les bons critères. Un deuxième avis technique, avant toute signature, reste systématiquement recommandé.
La visite de l'expert : comment la préparer
Après la déclaration, l'assureur mandate un expert pour évaluer les dommages et valider la prise en charge. Cette visite est décisive, et beaucoup de gestionnaires la subissent sans préparation, perdant au passage une part de l'indemnisation qui revenait au syndicat.
L'atout maître, c'est un rapport technique établi indépendamment de l'expert de l'assureur. Il localise les dommages, distingue ce que le vent a causé de ce qui préexistait, et contredit ou complète l'évaluation de l'expert mandaté, qui optimise naturellement pour le compte de sa compagnie. Ajoutez les photos horodatées prises le jour du sinistre et tout document attestant l'entretien récent de la toiture. Sur les sinistres importants, notre guide sur l'expertise contradictoire après un sinistre de toiture explique quand engager un contre-expert.
Un exemple de ce que change un rapport rapide. À Saint-Cloud, dans le 92, deux points d'humidité au dernier étage sont signalés au syndic après plusieurs jours de pluie continue. Relevés à l'humidimètre pour objectiver les zones, accès en toiture depuis les combles avec harnais amarré à la charpente, fluorescéine sur les deux souches côté pignon, traceur retrouvé le long des conduits. Colmatage silicone en mesure conservatoire le jour même, rapport transmis le soir même avec photos annotées et recommandations priorisées, directement présentable en assemblée générale. Le syndic n'a pas eu à improviser devant les copropriétaires.
Éviter que ça recommence : la prévention qui protège l'indemnisation
Après une réparation post-tempête, la question tombe toujours : comment éviter la récidive ? Trois actions concentrent l'essentiel, et la dernière protège autant la toiture que le budget du syndicat.
Fixer les tuiles des zones exposées, d'abord. Les rives et les rangées de faîtage peuvent être verrouillées par crochets inox ou agrafage. Cette opération, souvent négligée à la pose, change nettement la tenue au vent. Elle ne se justifie pas sur toute la toiture, mais sur les zones historiquement touchées, pignons exposés nord-ouest et rives hautes. Vérifier ensuite l'état des crochets et liteaux : sur une couverture de trente ans, un crochet oxydé n'attend pas qu'on s'en occupe, il lâche à la première rafale sérieuse.
Planifier un entretien régulier, enfin. Le motif de refus le plus fréquent de la garantie tempête reste le défaut d'entretien. Un contrat d'entretien de toiture pour syndic constitue la preuve de diligence qui fait la différence entre une indemnisation pleine et un abattement. Depuis le 1er janvier 2026, nos équipes ont mené plus de soixante-dix recherches de fuite en toiture ou en façade, soit environ cinq par semaine, presque toujours accompagnées d'une mise hors d'eau. La récurrence de ces interventions dit une chose simple : l'entretien planifié coûte toujours moins cher que l'urgence subie. Pour les gestionnaires de parc, le carnet d'entretien de copropriété appliqué à la toiture transforme cette preuve en outil de gestion.
Une tuile envolée, une toiture exposée sur un immeuble de votre parc ? Demandez une intervention ou appelez le 01 85 09 72 64. Roofnow intervient sous 12 h à Paris et en Île-de-France, rapport photo et devis complémentaire sous 48 h.
Questions fréquentes sur les tuiles envolées après tempête
Quel est le délai pour déclarer le sinistre ?
Le délai légal de déclaration à l'assureur est de cinq jours ouvrés après le constat des dégâts, en application de l'article L113-2 du Code des assurances. Après une tempête de grande ampleur, certains assureurs étendent ce délai à titre commercial, mais ne comptez jamais dessus. En copropriété, c'est au syndic de déclarer auprès de l'assurance de l'immeuble. Le compteur court dès le constat des dommages, pas depuis la fin de l'épisode de vent, donc signalez sans attendre.
Peut-on réparer avant le passage de l'expert ?
Le bâchage et les mesures conservatoires peuvent et doivent être réalisés avant l'expert, c'est une obligation contractuelle. En revanche, les réparations définitives attendent son passage ou son accord écrit. Si vous réparez tout avant sa visite sans autorisation, l'assureur peut invoquer l'impossibilité de constater les dommages pour réduire l'indemnisation. La règle d'or : photographiez exhaustivement chaque zone avant la moindre intervention, y compris le bâchage.
Que faire si le syndic ne réagit pas ?
Le syndic a l'obligation de prendre les mesures conservatoires sans attendre un vote, au titre de l'article 18 de la loi du 10 juillet 1965. S'il ne réagit pas dans les 24 à 48 heures suivant un signalement écrit, un copropriétaire peut le mettre en demeure par lettre recommandée. En cas d'entrée d'eau active, certains font intervenir directement un couvreur et se font rembourser sur justificatif par le syndicat. Conservez toujours une trace écrite de chaque signalement.
L'assurance peut-elle refuser pour défaut d'entretien ?
Oui, et c'est le motif de refus le plus courant sur les sinistres tempête. Si l'expert constate des désordres antérieurs non traités, tuiles cassées, crochets rouillés, solin décollé, chéneaux jamais nettoyés, l'assureur réduit ou refuse la prise en charge. Un rapport d'inspection récent ou un contrat de maintenance actif est la meilleure protection du syndicat. C'est un point à anticiper bien avant la tempête, pas à découvrir le jour du refus.
Combien de temps pour être indemnisé ?
Après la déclaration, l'expert mandaté passe généralement dans les 10 à 30 jours. Une fois l'expertise remise et l'offre acceptée, l'indemnisation intervient le plus souvent dans les 15 à 30 jours. Sur un sinistre national de grande ampleur, les délais s'allongent mécaniquement. Ne tardez jamais sur la déclaration initiale : c'est le seul levier de délai réellement sous votre contrôle, et il conditionne toute la suite.
À propos de l'auteur
Contenu rédigé par les équipes Roofnow et validé par Hugo Tassou, fondateur dirigeant de Roofnow, qui pilote les diagnostics et la relation avec les syndics, bailleurs et assureurs franciliens. Roofnow intervient au quotidien en toiture, étanchéité et travaux sur corde pour les syndics et gestionnaires immobiliers de Paris et d'Île-de-France (SIRET 994 131 738 00019, 26 rue Bosquet, 75007 Paris, garantie décennale assurée par AXERIA IARD).
Dernière mise à jour : août 2026
Sources
Légifrance, article L122-7 du Code des assurances sur la garantie tempête obligatoire
Légifrance, article 18 de la loi du 10 juillet 1965 sur les pouvoirs du syndic en urgence
France Assureurs, bilan de l'assurance et sinistralité climatique
Service-Public.fr, déclaration de sinistre, délais et procédures
Météo-France, attestations d'intensité des vents pour dossiers sinistres
Agence Qualité Construction, pathologies de toiture et bonnes pratiques d'entretien


